
Złoto odbija – analiza XTB
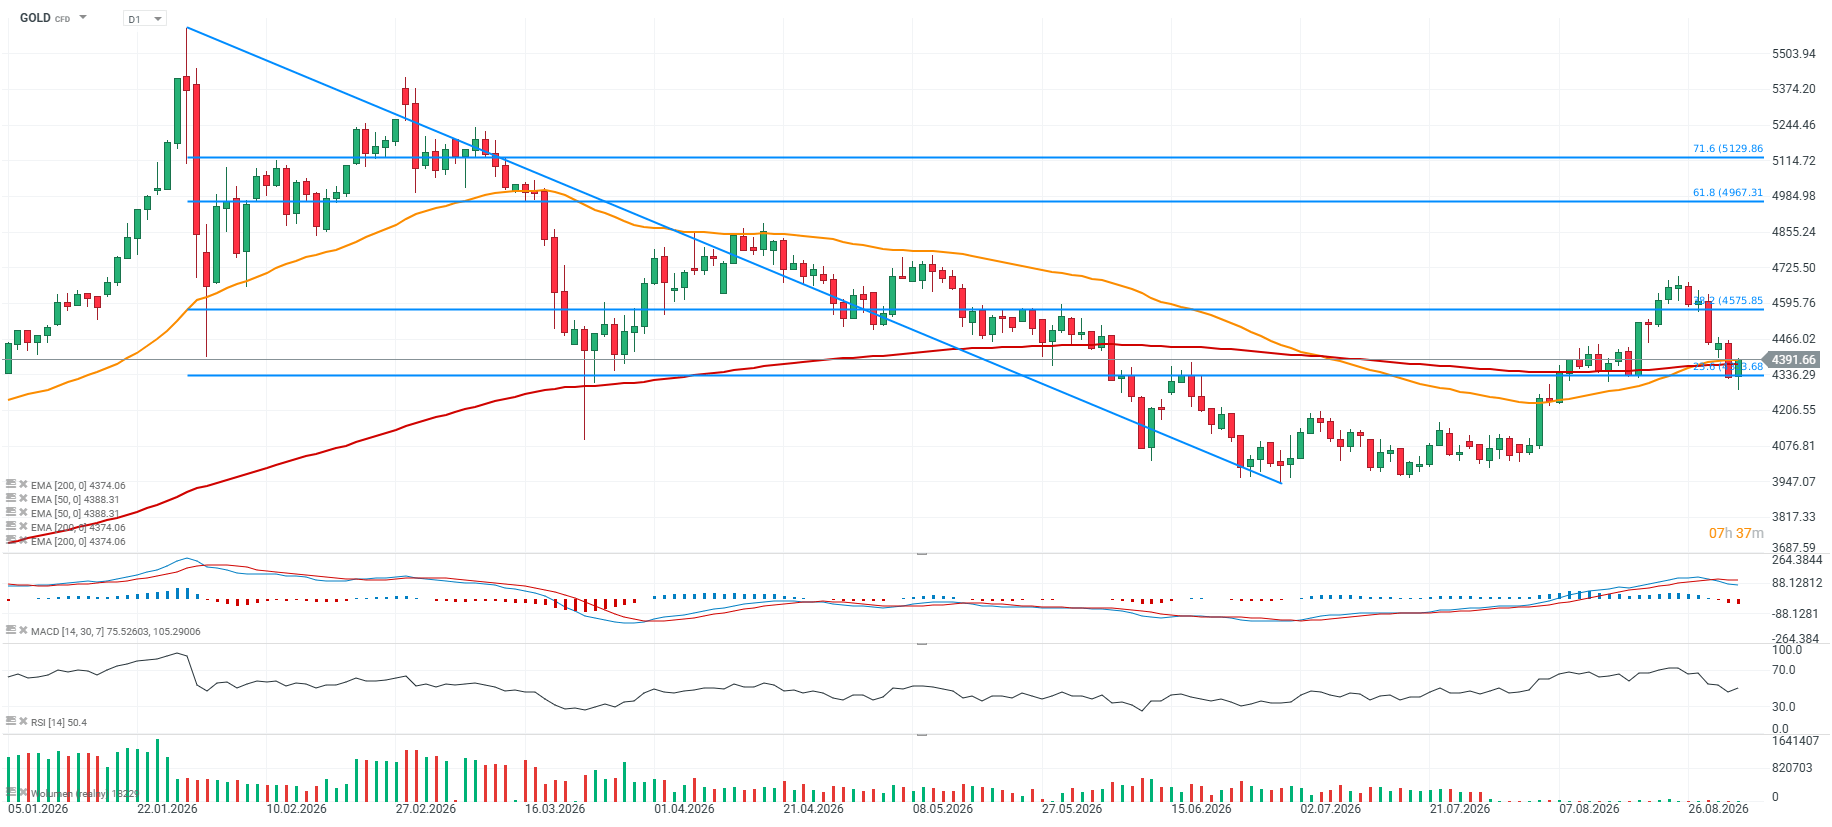
Metale odrabiają straty wobec ochłodzenia wzrostu cen ropy i osłabienia dolara. Złoto notuje od środy ok. 3,5% odbicie, któremu towarzyszy spadek indeksu dolara (USDIDX) oraz cofnięcie na rynku ropy; razem ze złotem rośnie też srebro, które zyskuje 4,5%. W ostatnich sesjach kruszec mocno tracił po tym jak jastrzębi przekaz Kevina Warsha w Jackson Hole mocno zmienił wycenę polityki pieniężnej w USA. Inwestorzy przypisują obecnie blisko 70% prawdopodobieństwa podwyżce stóp Fed już we wrześniu.
Rynek wycenia łącznie około 2,5 podwyżki stóp w USA do czerwca 2027 roku, a oczekiwana stopa Fed na połowę 2027 roku wzrosła w okolice 4,3%.
Rentowność 10-letnich obligacji USA wzrosła do około 4,8%, co uderzyło w złoto i sprowadziło cenę z okolic 4700 USD do testu 4300 USD za uncję, choć dziś widzimy wzrost powyżej 4450 USD.
Krótkoterminowo wyższe rentowności i perspektywa dalszego zacieśniania polityki pieniężnej pozostają najważniejszym negatywnym czynnikiem dla złota. Wyższe stopy mogą prowadzić do wyraźnego spowolnienia gospodarczego lub napięć w sektorze finansowym, zmuszając Fed do późniejszego zwrotu w stronę łagodniejszej polityki.
Scenariusz ponownego silnego wzrostu złota mógłby pojawić się wtedy, gdyby dane z USA okazały się słabsze od prognoz (ostatnie odczyty ISM, JOLTS i ADP rozczarowały), a ceny ropy zaczęły spadać z obecnych poziomów.
Jednocześnie długoterminowy obraz kruszcu pozostaje bardziej konstruktywny ze względu na wysoki deficyt USA, ryzyko wzrostu premii inflacyjnej i ograniczoną przestrzeń do agresywnego zacieśniania polityki przy wysokim zadłużeniu.
Inwestorzy długoterminowi nie wykazują oznak kapitulacji: zasoby złota w ETF-ach pozostają blisko lokalnych szczytów, około 98,95 mln uncji. Na rynku terminowym widać również odbudowę długich pozycji spekulacyjnych na złoto w USA i Chinach.
Napływy do funduszy złota największe od stycznia
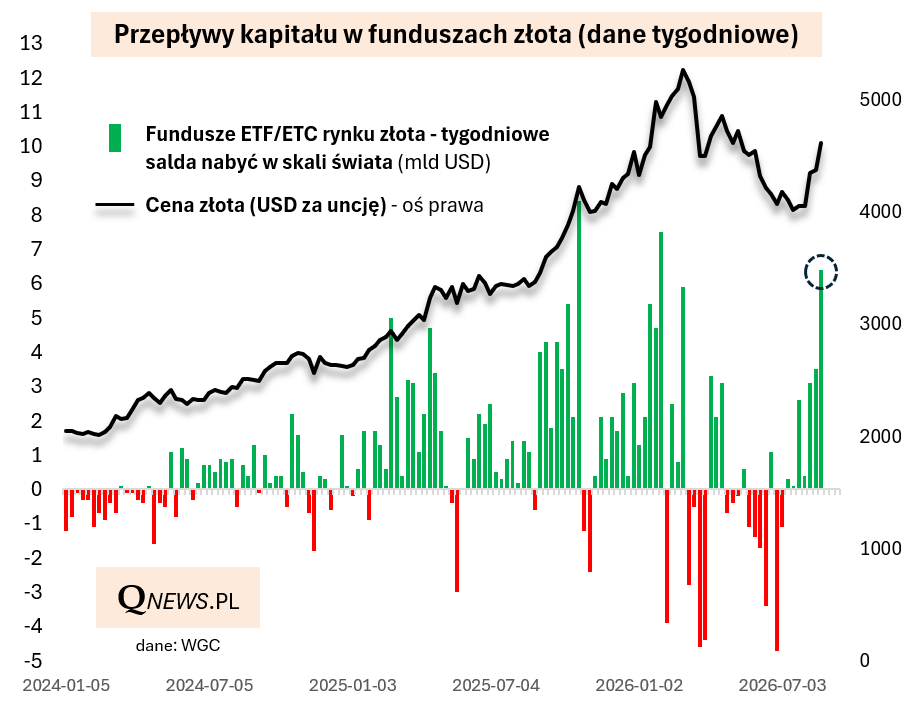
Napływy netto do funduszy rynku złota w 3tyg. Sierpnia wyniosły wg danych WGC +6,4 mld USD i były największe od euforii z końcówki stycznia. Ogółem był to jeden z najlepszych tygodni w historii oraz zarazem już siódmy kolejny tydzień z dodatnim saldem napływów. Cóż za odmiana względem nie tak dawnej panicznej wręcz ucieczki.
Patrząc na te dane mam jednak nieco mieszane odczucia. Z jednej strony dobrze, że powrót napływów potwierdza próbę powrotu do trendu wzrostowego po turbulencjach z pierwszej połowy roku. Z drugiej strony, kiedy napływy robią się tak duże, można znów zacząć się zastanawiać, czy nie mamy tu znów do czynienia z oznakami potencjalnego przegrzania. Do powstrzymania się przed zmianą nastawienia na jednoznacznie negatywne skłania jednak moim zdaniem kilka ważnych argumentów.
Po pierwsze w odróżnieniu od sytuacji z czasów euforii z początku roku nie mówiłbym o tak silnym przewartościowaniu złota. Z sierpniowego sondażu Bank of America wśród zarządzających funduszami płynie wręcz odwrotny sygnał – odsetek netto menedżerów uznających złoto za zbyt drogie spadł do poziomu najniższego od marca 2023.
Po drugie, wsparciem dla złotej hossy pozostają zakupy banków centralnych. Po relatywnie słabym, burzliwym I kwartale, II kwartał przyniósł mocne odbicie – banki kupiły w nim 62 procent złota więcej niż w analogicznym okresie roku poprzedniego.
Po trzecie, złotu zdaje się sprzyjać budżetowa niefrasobliwość wielu rządów. Niedawne rekordy (lub wielodekadowe maksima) rentowności długoterminowych obligacji krajów takich jak Japonia, USA czy Francja wpisują się w ten trend. Najnowszym jego przejawem była też interwencja Departamentu Skarbu USA, który zapowiedział zwiększenie wykupów długoterminowych obligacji, ale kosztem większej emisji krótkoterminowego długu, co oczywiście w żaden sposób nie rozwiązuje problemu deficytów i rosnących kosztów obsługi zadłużenia.
Dług USA poza kontrolą? Jest najwyższy od czasu II wojny światowej
Amerykański dług publiczny przekroczył barierę 40 bilionów dolarów, a nieoczekiwane próby opanowania jego kosztów w oczach inwestorów przypominają pudrowanie rzeczywistości.
O tym, dlaczego globalny kapitał ucieka od amerykańskiej waluty, na czym polega „operacja twist” i czy korekta na złocie dobiegła wreszcie końca, rozmawiają Michał Kubicki oraz Tomasz Gessner z firmy Tavex.
Obejrzyj poniższą rozmowę wideo i dowiedz się, co dalej z hossą na kruszcach i zyskach spółek wydobywczych.
Złoto po 5 tys. USD, srebro po 90, a miedź po 20 tys.? W co teraz inwestować?
Czy po mocnych wzrostach na rynku surowców nadal jest miejsce na dalszą zwyżkę cen? Czy złoto może jeszcze w tym roku dojść do 5 tys. dolarów za uncję, srebro do 90 dolarów, a miedź w dłuższym terminie nawet do 20 tys. dolarów? O tym w Parkiet TV w rozmowie z Michałem Stajniakiem, wicedyrektorem działu analiz XTB.
Czy ropa, która po ostatnich napięciach na Bliskim Wschodzie ustabilizowała się powyżej 80 dolarów za baryłkę, może ponownie ruszyć w stronę 100 dolarów?
Co stanie się z cenami, gdy wyczerpie się efekt uwalniania amerykańskich rezerw i czy powrót ropy do 50–60 dolarów w przyszłym roku nadal jest realnym scenariuszem?
Czy złoto, mimo rekordowych poziomów, wciąż pozostaje atrakcyjnym aktywem?
Jak duże znaczenie dla jego notowań będą miały decyzje Fed, kondycja fiskalna Stanów Zjednoczonych, zakupy banków centralnych i stopniowe odchodzenie od dolara?
Czy poziom 5 tys. dolarów za uncję jest dziś bliżej, niż jeszcze kilka miesięcy temu mogło się wydawać?
Gotówka przegrywa wojnę, o której nie wiedziałeś! Koniec gotówki w Polsce?
Od 10 lipca 2027 roku w całej Unii Europejskiej zacznie obowiązywać twardy limit płatności gotówkowych — 10 000 €, bez możliwości lokalnych wyjątków. To jednak dopiero początek.
Drugi próg, 3 000 €, sprawi, że każda firma przyjmująca taką gotówkę stanie się „instytucją obowiązaną” w rozumieniu przepisów AML.
W tym nagraniu z konferencji MetalVerse Aleksander Pawlak tłumaczy, co realnie oznaczają te zmiany dla codziennych zakupów, handlu metalami szlachetnymi i wolności wyboru formy płatności.